


Впервые за долгие годы бизнес негосударственных пенсионных фондов бурно растет: их активы наполняются за счет государственной программы долгосрочных сбережений, а период высоких ставок, обеспеченный ЦБ, позволяют обгонять инфляцию
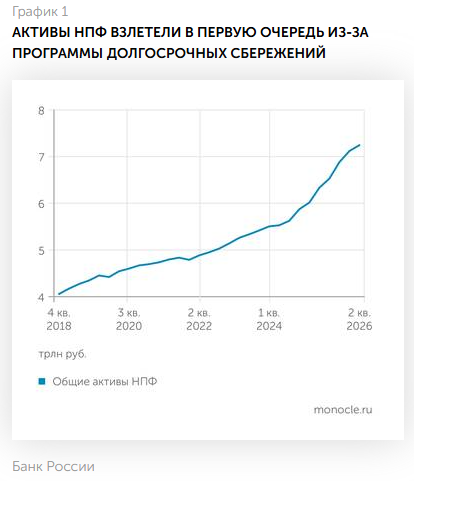
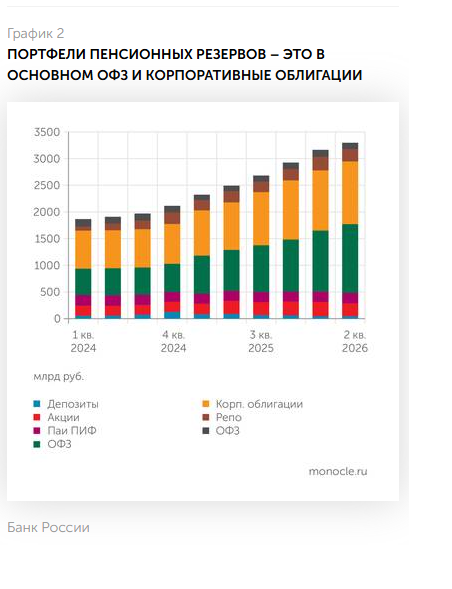 Впоследние полтора года средства под управлением негосударственных пенсионных фондов (НПФ) растут как на дрожжах. С начала 2025-го по середину 2026 года их общие активы выросли на 23,4% и достигли 7,2 трлн рублей. Пенсионные резервы за этот период выросли на 56%, до 3,3 трлн рублей. Для сравнения: общие активы страховщиков за то же время увеличились всего на 15,4%, да и у самих НПФ такого роста давно не наблюдалось (см. график 1).
Главным драйвером столь активного роста активов и пенсионных резервов стала спонсируемая государством Программа долгосрочных сбережений (ПДС). Напомним, ее запустили в начале 2024 года. В нее можно перевести пенсионные накопления, делать взносы лично и через работодателя, а государство добавит до 36 тыс. рублей в год в зависимости от размера взносов.
Как говорит президент Национальной ассоциации негосударственных пенсионных фондов (НАПФ) Сергей Беляков, приток средств в пенсионные фонды формировался как собственными взносами граждан, так и государственным софинансированием. На 1 августа 2026 года количество заключенных в рамках ПДС договоров превысило 13,6 млн, увеличившись только с начала этого года на 3,5 млн, а объем привлеченных средств достиг 1,2 трлн рублей. Глава НАПФ отмечает, что большинство людей выбирают ПДС в том числе из-за возможности перевести туда свои пенсионные накопления — в итоге в 2026 году впервые за пять лет вместо оттока клиентов НПФ в Соцфонд (в 2025 году из Соцфонда в НПФ перевели пенсионные накопления 18,9 тыс. человек, а обратно в СФР — 71,4 тыс. человек. — «Монокль») наметился обратный тренд. На начало августа заявлений о переводе пенсионных накоплений в НПФ в следующем году уже набралось на 353,4 млрд рублей.
Генеральный директор НПФ «Согласие Пенсионный фонд» Виктор Дубровин добавляет, что с этого года расширились корпоративный и семейный форматы ПДС (теперь можно интегрировать программу в корпоративные пенсионные планы, копить в рамках программы в интересах родственника младше 24 лет). Можно предположить, что это также сказалось на популярности ПДС.
Сергей Беляков подтверждает: формируется практика интеграции ПДС в корпоративные пенсионные программы. В этих случаях работодатели комбинируют свои программы и ПДС, а сотрудники могут получать дополнительные взносы от работодателя на свои индивидуальные пенсионные счета.
Что касается софинансирования, то по данным НАПФ, за 2025 год число получателей господдержки в рамках ПДС выросло втрое, с 2,6 млн человек до 7,8 млн человек. А общая сумма начисленных от государства денег составила рекордные 165,9 млрд рублей против 52 млрд рублей в 2024 году. Впрочем, речь все еще идет об очень небольших суммах: средний размер выплаты на одного участника увеличился за прошлый год на 6,5% — с 20 тыс. до 21,3 тыс. рублей.
В результате всего этого формируется довольно интересная тенденция. По словам генерального директора НПФ «Ингосстрах», члена комитета по кадрам Совета финансового рынка Оксаны Ивановой, добровольные пенсионные программы благодаря ПДС растут за счет активного притока новых клиентов и их взносов, а обязательная пенсионная система (те самые замороженные пенсионные накопления) поддерживается исключительно инвестиционным доходом, при этом теряя клиентскую базу из-за перетока средств в ПДС.
Средняя номинальная доходность пятилетних портфелей (накопительным итогом), где акций 10%, а облигаций 90%, — 56,7%, а для портфелей, в которых 40% акций и 60% облигаций, уже 65,3%
Рынок НПФ перестраивается: добровольные программы становятся основным источником роста их бизнеса. По оценкам экспертов, пенсионные резервы по негосударственным пенсионным программам и ПДС в 2026 году достигнут 2% ВВП (1% в 2025 году).
НПФ недобирают акции
Плечо пенсионным фондам подставило не только правительство с софинансированием ПДС, но и Банк России — с высокой ставкой.
Вторым по важности фактором для роста активов НПФ стала высокая доходность от инвестирования — как пенсионных резервов, так и пенсионных накоплений. За 2025 год средневзвешенная доходность пенсионных резервов (до вычета вознаграждения фондам) составила 16,2%, за первое полугодие 2026-го — 10,3% (в годовом выражении). Лишь немногим хуже обстояла ситуация и с доходностью пенсионных накоплений. Во многом это связано как раз со сверхвысокой ключевой ставкой, так как основной источник дохода по портфелям НПФ — купонные выплаты по облигациям плюс переоценка последних. Напомним, при инфляции в декабре 2025 года в 5,59% год к году ключевая ставка была на уровне 16% годовых. В этом году ситуация не сильно изменилась: инфляция в июне — 6,02% год к году, ключевая ставка — 14,25% годовых.
Как нам рассказала Оксана Иванова, последние полтора года НПФ активно покупали ОФЗ, стремясь зафиксировать высокую доходность к погашению. Доля государственных облигаций выросла до 49,2% в портфеле пенсионных накоплений и до 33,4% в портфеле пенсионных резервов. Корпоративные облигации составляют еще около трети пенсионных активов НПФ.
Пенсионные резервы по негосударственным пенсионным программам и ПДС в 2026 году достигнут 2% ВВП против 1% в 2025 году
Сегодня НПФ, один из основных источников длинных денег в экономике, не может (из-за регуляторных ограничений) и не хочет (из-за альтернативы в виде низкорисковых облигаций) увеличивать свои вложения в акции.
На конец первого полугодия этого года доля акций в общих активах НПФ составила всего 6%. Суммарно НПФ инвестировали в акции 436 млрд рублей, или 1,2% от капитализации российского рынка акций, которая, по последним данным ЦБ, составляет 37,7 трлн рублей. Но это вся капитализация — учитывая крупные пакеты, которые находятся у мажоритариев и на рынке не обращаются. Если же вспомнить, что на текущий момент средний free-float у наших эмитентов — 25,4% (или 9,6 трлн рублей), то получается, что увеличение вложений НПФ в акции всего на 1 трлн рублей (это меньше пятой части их активов) увеличило бы платежеспособный спрос на российские акции более чем на 10%. А цену акций это подстегнуло бы еще сильнее — ведь и из free float далеко не все бумаги постоянно крутятся на бирже, многие спокойно лежат в портфелях.
Понятно, что это может быть сделано, только если ЦБ разрешит НПФ больше вкладываться в акции и понизит ключевую ставку. Если кто-то собирается выполнить поручение президента по наращиванию капитализации российского фондового рынка, это стоило бы сделать уже давно.
Стоит отметить, что часть ограничений ЦБ снимет уже с 2027 года. Так, будут отменены действующие сейчас лимиты в 5% портфеля на акции одного эмитента и в 40% — на совокупную долю всех акций в портфеле. Однако это не сильно поможет, так как сами НПФ не горят желанием вкладываться в акции.
Между тем, как показало недавнее исследование Национальной ассоциации участников фондового рынка (НАУФОР) «Акции в портфелях ПИФ и НПФ», средняя номинальная доходность пятилетних портфелей (накопительным итогом), на 10% состоящих из акций и на 90% из облигаций, составляет 56,7%, а для портфелей, в которых акции составляют 40% (текущий максимум для НПФ), а облигации 60%, — уже 65,3%. Реальная же доходность при тех же условиях — 12,3 и 20,9% соответственно. Да, при этом несколько ухудшается соотношение доходность/риск, но даже при переходе к доле акций в 60% количество убыточных (по номиналу) портфелей в исследовании оставалось нулевым. «Регулирование и инвестиционная политика НПФ должны быть ориентированы не только на снижение краткосрочной волатильности, но и на обеспечение долгосрочной реальной доходности», — говорится в исследовании.
Источник: https://monocle.ru