


Минфин готовит поправки в программу долгосрочных сбережений (ПДС). Ведомство хочет запретить участникам сразу забирать государственное софинансирование, как только оно поступит на счёт. При этом срок, на который заморозят вывод средств, пока не определён. Об этом в кулуарах Московского финансового форума — 2026 рассказал замминистра финансов Иван Чебесков.
Мы попросили экспертов оценить, чем обернутся эти изменения для людей и самой программы.
Статистика вывода средств и какой срок обсуждают власти
Некоторые участники ПДС снимают государственное софинансирование почти сразу после того, как оно поступает на счёт. По данным Банка России, по итогам 2025 года из программы вывели 33,052 миллиарда рублей (файл .xlsx). Почти всю эту сумму — 30,7 миллиарда — люди забрали во втором полугодии, сразу после того, как государство перечислило на их счета софинансирование.
В министерстве предположили, что так массово забирали деньги в основном пенсионеры и предпенсионеры: для них изначально действовали более мягкие условия участия.
Стоит ли ограничить досрочный вывод средств, обсуждают уже несколько месяцев. На Московском финансовом форуме — 2026 заместитель министра финансов Иван Чебесков подчеркнул, что вопрос требует широкого обсуждения. По его словам, сейчас власти решают, на какой срок стоит замораживать средства господдержки, которые поступают ежегодно на счёт участников программы.
Ранее Минфин предлагал пятилетний период, но сейчас рассматриваются варианты продления до семи или 10 лет. Окончательное решение примут уже в этом году, отметил Чебесков.
Попытка закрепить пятилетний срок заморозки была весной 2026 года. В Госдуму был внесён соответствующий законопроект. Комитет по финансовому рынку рекомендовал документ к рассмотрению в первом чтении 9 июня, однако до этой стадии он не дошёл. Более подробно об инициативе и последствиях досрочного вывода средств читайте в нашем материале.
Что будет с накоплениями участников ПДС при новых правилах
Как отмечает Александр Цыганов, заведующий кафедрой страхования и экономики социальной сферы Финансового университета при Правительстве РФ, никто не собирается ограничивать права людей на их личные деньги или заработанный инвестиционный доход.
Поправки затрагивают только государственную поддержку. Их цель — сделать так, чтобы механизм выдачи господдержки работал именно так, как это изначально задумывалось в программе долгосрочных сбережений.
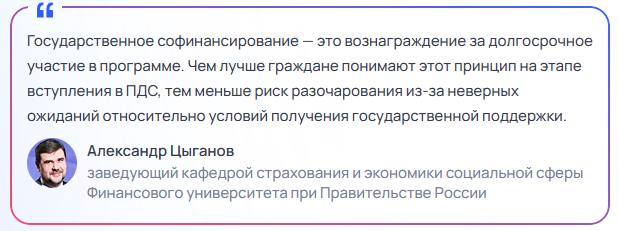
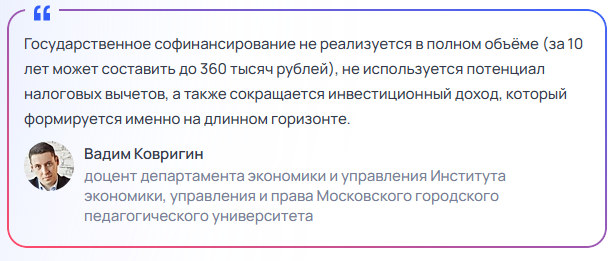
С Цыгановым соглашается доцент департамента экономики и управления Института экономики, управления и права МГПУ Вадим Ковригин. По его словам, господдержка — это главный стимул программы. Он позволяет накопить крупную сумму, если человек участвует в программе долго. При досрочном выходе участник просто теряет часть преимуществ, говорит эксперт.
Без права на снятие: кто рискует больше всех
В самом невыгодном положении окажутся те, кто рассматривал ПДС как способ быстро заработать на государственном софинансировании. Такое мнение высказала «Рамблеру» генеральный директор АО «НПФ Ингосстрах» Оксана Иванова.
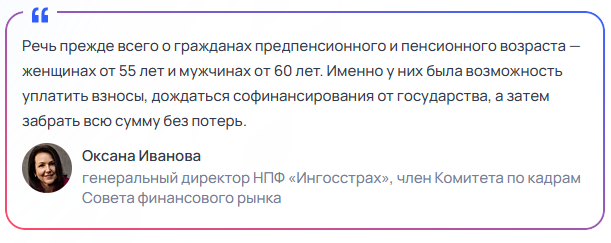
Если государство закроет возможность быстрого вывода средств, то программа перестанет быть привлекательной для таких участников.
Что делать участникам и тем, кто планирует вступить в программу
Тем, кто уже заключил договор до вступления поправок в силу, беспокоиться не о чем: новые правила на них распространяться не будут, говорит Оксана Иванова.
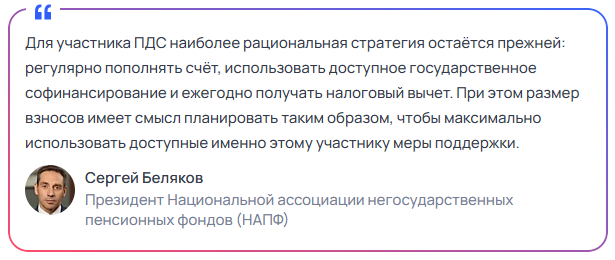
Президент Национальной ассоциации негосударственных пенсионных фондов (НАПФ) Сергей Беляков добавляет, что окончательные параметры изменений всё ещё обсуждаются, поэтому оценить их влияние на конкретные договоры можно будет только после утверждения финальной версии документа.
При этом Беляков считает, что участникам и вовсе не стоит пересматривать свою долгосрочную стратегию из-за одной лишь инициативы.
А тем, кто только планирует вступить в программу, Оксана Иванова рекомендует отталкиваться от своих целей.
- Если задача — быстро получить доход с минимальными рисками, лучше использовать банковские инструменты.
- Если цель — постепенно сформировать капитал за 5, 10, 15 лет, ПДС остаётся одним из наиболее выгодных решений.
Главное
Обсуждение изменений касается только механизма предоставления государственного софинансирования и не затрагивает личные взносы граждан или инвестиционный доход.
Для тех, кто уже заключил договор, эксперты рекомендуют не пересматривать свою долгосрочную стратегию и пользоваться всеми преимуществами программы.
Тем, кто только планирует вступить в ПДС, важно осознавать: это инструмент долгосрочных накоплений, а не короткий вклад. Государственная поддержка здесь выступает вознаграждением за продолжительное участие.
Источник: https://finance.rambler.ru